가족요양, 요양보호사 자격 따면 하루 60분·월 20일까지 인정됩니다
가족요양은 요양보호사 자격을 딴 가족이 부모나 배우자에게 방문요양을 제공하고 급여비용을 산정받는 방식입니다. 2026년 기준 방문당 25,320원, 매월 20일까지가 원칙이며 65세 이상 배우자는 별도 기준입니다. 다른 직장에서 월 160시간 이상 일하면 산정되지 않습니다.
가족요양은 요양보호사 자격을 딴 가족이 부모나 배우자에게 방문요양을 제공하고 급여비용을 산정받는 방식입니다. 2026년 기준 방문당 25,320원, 매월 20일까지가 원칙이며 65세 이상 배우자는 별도 기준입니다. 다른 직장에서 월 160시간 이상 일하면 산정되지 않습니다.
장애인 자립자금 대여는 성년 등록 장애인에게 무보증 기준 최대 1,200만원을 2026년 기준 연 2% 고정금리로 빌려주는 제도입니다. 소득인정액이 기준 중위소득 50% 초과 100% 이하여야 하고, 기초생활 수급자·차상위라면 창구가 미소금융으로 바뀝니다.
미수령 주식·배당금은 명의개서대행회사 3곳에 나뉘어 있어 한 곳만 봐서는 안 됩니다. 2026년 9월 기준 평가금액 500만원 이하 주식과 100만원 이하 배당금은 모바일로 청구되고, 배당금 지급청구권은 5년이 지나면 소멸시효가 완성되니 조회부터 확인하세요.
피보험자격 확인청구는 회사가 고용보험 신고를 빠뜨렸을 때 근로자가 직접 하는 청구입니다. 2026년 8월 기준 소급은 확인된 날부터 3년까지, 수수료는 없고 처리는 14일입니다. 퇴사한 뒤에도 청구되는 조건과 소급이 막히는 경우, 내야 하는 보험료까지 정리했습니다.
임차권등기명령은 임대차가 끝났는데 보증금을 못 받았을 때 신청합니다. 2026년 8월 기준 비용은 당사자 각 1명·주택 1개면 45,200원이고, 등기를 마치면 이사를 가도 대항력과 우선변제권이 유지됩니다. 묵시적 갱신이라면 해지 통지 후 3개월이 지나야 신청됩니다.
국민연금 조기수령은 5년 당기면 지급률이 70%로 낮아져 평생 30% 깎이고, 반대로 5년 미루면 36% 늘어납니다. 2026년 기준 조기 개시연령과 손익분기 나이, 월 319만 3,511원을 넘는 소득이 생기면 감액이 아니라 지급이 정지된다는 점에서 유불리가 갈립니다.
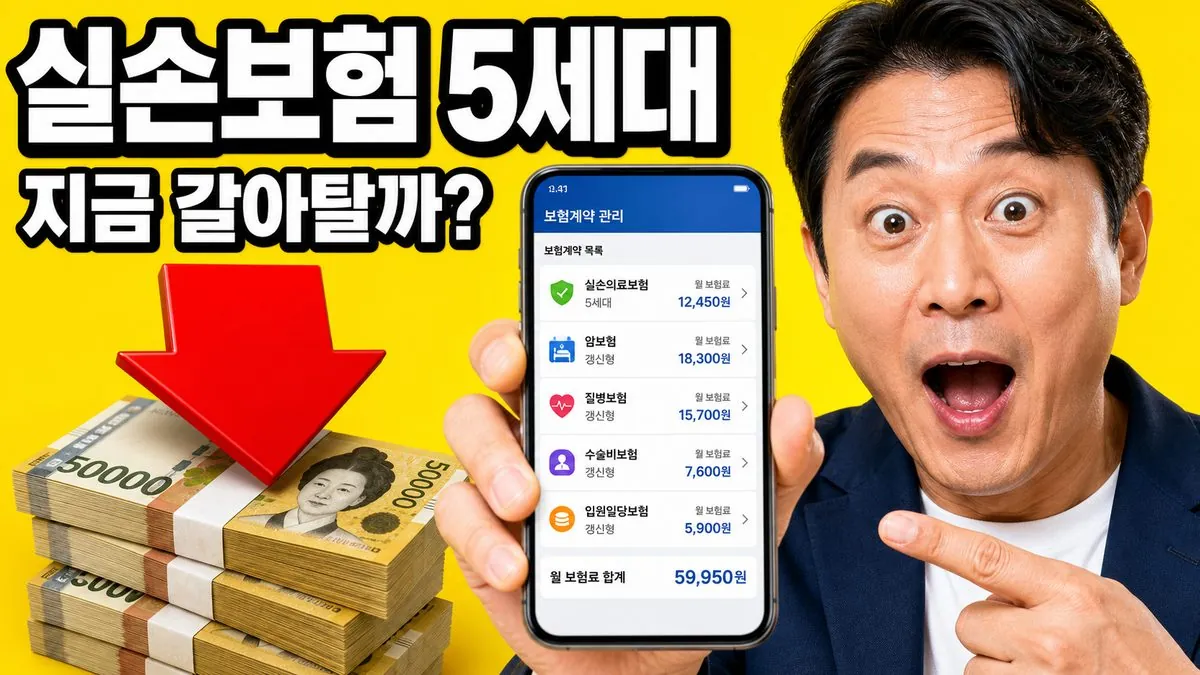
5세대 실손보험은 2026년 5월 6일부터 판매돼 1~4세대 가입자가 심사 없이 전환할 수 있고, 보험료는 현행 4세대 대비 약 30% 저렴합니다. 대신 비중증 비급여는 연 1천만원 한도·자기부담 50%로 줄어듭니다. 도수치료를 자주 받는 편이라면 전환이 손해일 수 있습니다.
의료비 세액공제는 2026년 기준 총급여의 3%를 넘게 쓴 병원비에 15%를 돌려줍니다. 일반 부양가족 의료비는 합계 연 700만원 한도지만 본인과 65세 이상·장애인은 한도가 없고, 난임시술비는 30%입니다. 실손보험금 수령액은 빼야 하니 지금부터 영수증을 모아야 합니다.
2026년 8월 기준 고위험 임산부 의료비 지원은 19대 고위험 임신질환으로 입원한 산모에게 최대 300만원을 돌려줍니다. 전액본인부담금과 비급여의 90%를 소득과 관계없이 지원하며, 신청 기한은 분만일로부터 6개월이라 퇴원 영수증부터 챙겨 두면 놓치지 않습니다.
응급의료비 대지급제도는 응급실 진료비를 국가가 병원에 먼저 내주고 환자에게서 돌려받는 제도입니다. 2026년 8월 기준 상환은 최대 48개월까지 나눠 낼 수 있지만 깎아 주지는 않고, 청구는 진료종료일부터 3년 안에 해야 합니다. 지원금이 아니라는 점부터 알고 신청해야 합니다.