실손보험금 받은 병원비, 의료비 세액공제서 빼야 — 늦게 받은 보험금은 수정신고
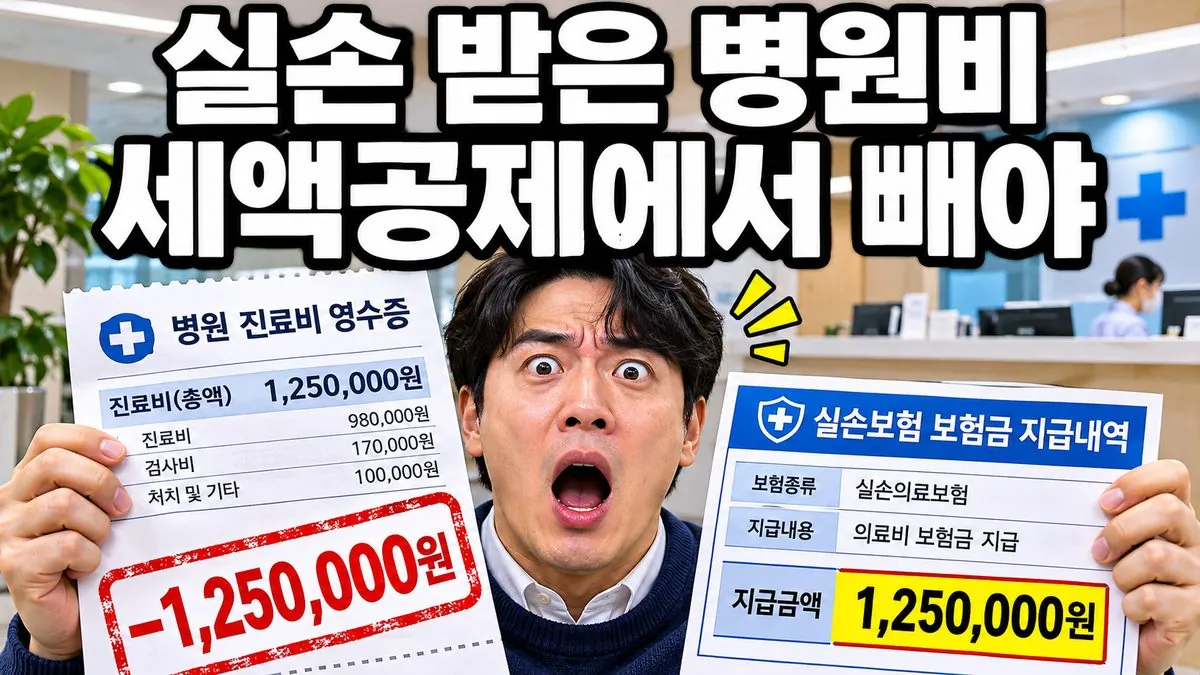
실손보험금으로 메운 병원비는 의료비 세액공제에서 빠져, 2026년분 연말정산 때 받은 보험금만큼 의료비를 줄여야 합니다. 공제는 보험금의 15%(일반 의료비·3% 문턱 초과 시)만큼 작아지며, 이듬해 받은 보험금은 그 해 확정신고 기한까지 수정신고하면 가산세 면제 대상입니다.
실손보험금으로 메운 병원비는 의료비 세액공제에서 빠져, 2026년분 연말정산 때 받은 보험금만큼 의료비를 줄여야 합니다. 공제는 보험금의 15%(일반 의료비·3% 문턱 초과 시)만큼 작아지며, 이듬해 받은 보험금은 그 해 확정신고 기한까지 수정신고하면 가산세 면제 대상입니다.
2026년 문화비 소득공제는 총급여 7천만원 이하 근로자가 등록 사업자에게 도서·공연·영화·종이신문을 결제한 금액의 30%입니다. 카드 사용액이 총급여 25%를 넘긴 몫부터 계산되며, 7천만원을 넘으면 문화비도 체크카드 결제분은 30%, 신용카드는 15%.
2026년 대중교통 소득공제는 버스·지하철·KTX·고속버스 요금을 카드·현금영수증으로 낸 금액의 40%입니다. 택시·항공기는 일반 칸이고 2027년 사용분부터 40%를 없애는 정부안이 국회 심의 중이라, 무기명 교통카드라면 본인 명의로 등록해야 올해분이 잡힙니다.
주말부부 월세 세액공제는 2026년 지출분부터 부부가 각자 받고, 공제 대상 월세는 부부 합산 연 1,000만원까지입니다. 주소가 서로 다른 시·군·구이고 배우자와 사는 가족도 무주택이며 각자 총급여 8,000만원 이하라면 2027년 1월 연말정산에 서류를 넣으면 됩니다.
태아보험 세액공제는 2026년 기준 출생 전 태아 상태로 낸 보험료는 안 되고, 아이가 태어난 뒤 낸 보험료만 일반 보장성보험료 연 100만원 한도(본인·가족 합산)의 12%로 공제됩니다. 맞벌이 부부의 계약자 조건과 출생 달별 계산례를 함께 정리했습니다.
어린이집·유치원 교육비 세액공제는 2026년 지출분 기준 취학 전 자녀 1명당 공제 대상 한도 연 300만원 안에서 낸 돈의 15%를 세금에서 빼 줍니다. 보육료·특별활동비·종일반비는 되지만 입소료·현장학습비·차량비는 빠지니 영수증을 항목별로 나눠 두세요.
조합 예탁금 비과세 3천만원, 2026년 가입분부터 달라졌습니다. 농협·수협·산림조합 조합원과 직전 연도 총급여 7천만원 이하 직장인은 2028년 가입분까지 비과세, 기준을 넘는 준조합원·회원이라면 올해 가입분 5%, 2027년 가입분부터 9% 분리과세가 붙습니다.
건강검진비 세액공제는 2026년 12월 31일까지 의료기관에 결제한 검진비를 다른 의료비와 합쳐 총급여 3%를 넘는 몫의 15%를 세금에서 빼 줍니다. 회사가 병원에 바로 낸 금액과 실손보험금은 빼고, 내가 직접 결제한 검진비만 넣었는지 미리 확인하세요.
2026년 통합투자세액공제는 중소기업이 일반 설비에 투자하면 기본 10%, 직전 3년 연평균을 넘긴 금액의 10%(기본공제의 2배 한도)를 추가로 소득세·법인세에서 빼 줍니다. 같은 해 중소기업 특별세액감면과는 하나만 고를 수 있고, 지난해 빠뜨린 공제는 경정청구 대상입니다.
육아휴직급여는 비과세라 배우자 기본공제 150만원 판정에서 빠집니다. 2026년 11월 기준 휴직한 배우자의 회사 총급여가 연 500만원 이하이고 근로소득만 있으면 공제되며, 복직 월급과 회사가 따로 준 보전금이 있다면 그 금액까지 모두 더해 판정합니다.